مُراجَع ومُحدَّث حتى ٢ أكتوبر ٢٠٢٦
الإجابة المباشرة: ليس كل فرق ضريبي جريمة. التهرب الضريبي يقوم بأفعال محددة مثل الدفاتر المصطنعة وإخفاء النشاط وتغيير الفواتير، وعقوبته في المادة ١٣٣ من قانون الضريبة على الدخل الحبس من ٦ أشهر إلى ٥ سنوات وغرامة تعادل مثل الضريبة غير المؤداة. والدعوى لا تُرفع إلا بـطلب كتابي من وزير المالية أو من يفوضه، والتصالح جائز في كل مراحلها مقابل ١٠٠٪ أو ١٥٠٪ أو ١٧٥٪ من المستحقات بحسب المرحلة.
يصلك إخطار من مأمورية الضرائب أو من إدارة مكافحة التهرب، أو تُستدعى للنيابة، وتجد عبارة «تهرب ضريبي» أمام اسمك أو اسم شركتك. أغلب أصحاب الأنشطة لم يقصدوا التهرب: محاسب أخطأ، نشاط جانبي لم يُدرج، فواتير لم تُستخرج. السؤال الحقيقي: هل الواقعة خطأ يُصحح بإقرار معدل وغرامة، أم جريمة؟ وإن كانت جريمة، هل التصالح أوفر من المحاكمة؟
ماذا يقول القانون عن التهرب الضريبي؟
- المادة ١٣٣ من قانون الضريبة على الدخل رقم ٩١ لسنة ٢٠٠٥: يعاقب الممول المتهرب بالحبس مدة لا تقل عن ستة أشهر ولا تجاوز خمس سنوات وبغرامة تعادل مثل الضريبة التي لم تُؤدَّ. ويُعد متهربًا من استعمل إحدى خمس طرق: إقرار مبني على دفاتر أو مستندات مصطنعة أو مخالف لدفاتر أخفاها؛ إقرار على أساس عدم وجود دفاتر مع إخفاء ما لديه؛ الإتلاف العمد للسجلات قبل انقضاء أجل تقادم دين الضريبة؛ اصطناع أو تغيير الفواتير لإيهام المصلحة بقلة الأرباح؛ إخفاء نشاط أو جزء منه. وفي العود يُحكم بالحبس والغرامة معًا، والجريمة تُعد مخلة بالشرف والأمانة.
- المادة ٧٠ من قانون الإجراءات الضريبية الموحد رقم ٢٠٦ لسنة ٢٠٢٠: عدم تقديم الإقرار لأكثر من ٦٠ يومًا بعد ميعاده: غرامة لا تقل عن ٥٠ ألف جنيه ولا تجاوز مليوني جنيه، وإذا تكرر لأكثر من ستة إقرارات شهرية أو ثلاثة سنوية: الغرامة والحبس من ٦ أشهر إلى ٣ سنوات أو إحداهما.
- المادة ٦٩: غرامة من ٣ آلاف إلى ٥٠ ألف جنيه فوق الضريبة للتأخر في الإقرار حتى ٦٠ يومًا، أو تقديم بيانات خاطئة ظهرت بها زيادة في الضريبة.
- المادة ٧٣: إذا وقع التهرب من شخص اعتباري يُسأل الشريك المسؤول أو المدير أو العضو المنتدب أو رئيس مجلس الإدارة ممن يتولون الإدارة الفعلية، وله إثبات عدم علمه بواقعة التهرب.
- المادة ٧٤: لا تُرفع الدعوى الجنائية ولا يُتخذ أي إجراء تحقيق إلا بناءً على طلب كتابي من الوزير أو من يفوضه. والمادة ٧٤ مكررًا: يبدأ حساب تقادم الدعوى الجنائية بعد مضي خمس سنوات من نهاية السنة التي تستحق عنها الضريبة.
- المادتان ٧٥ و٧٧: التصالح ونسبه وأثره في انقضاء الدعوى ووقف تنفيذ العقوبة.
هل حالتك تهرب ضريبي فعلًا؟
- الخطأ أو السهو ليس تهربًا إذا صُحح بالطريق القانوني: المادة ٣٣ من القانون ٢٠٦ لسنة ٢٠٢٠ تُلزم الممول الذي يكتشف سهوًا أو خطأ في إقراره خلال السنة التالية لانتهاء ميعاد الإقرار السنوي بتقديم إقرار معدل، وتنص على أن الخطأ أو السهو في هذه الحالة لا يُعد تهربًا. لكن هذا الحق يسقط باكتشاف حالة تهرب أو بالإخطار ببدء الفحص.
- يلزم فعل من الأفعال المحددة في المادة ١٣٣ مع العلم والقصد؛ مجرد الخلاف على التقدير أو تصنيف المصروفات نزاع ضريبي لا جريمة.
- في الشركات يُسأل من يتولى الإدارة الفعلية، لا كل شريك أو موظف، ومن حقه إثبات عدم علمه.
- عدم تقديم الإقرار جريمة مستقلة بالمادة ٧٠ ولو لم تُثبت نية التهرب.
تعمل إيه دلوقتي؟ الخطوات بالترتيب
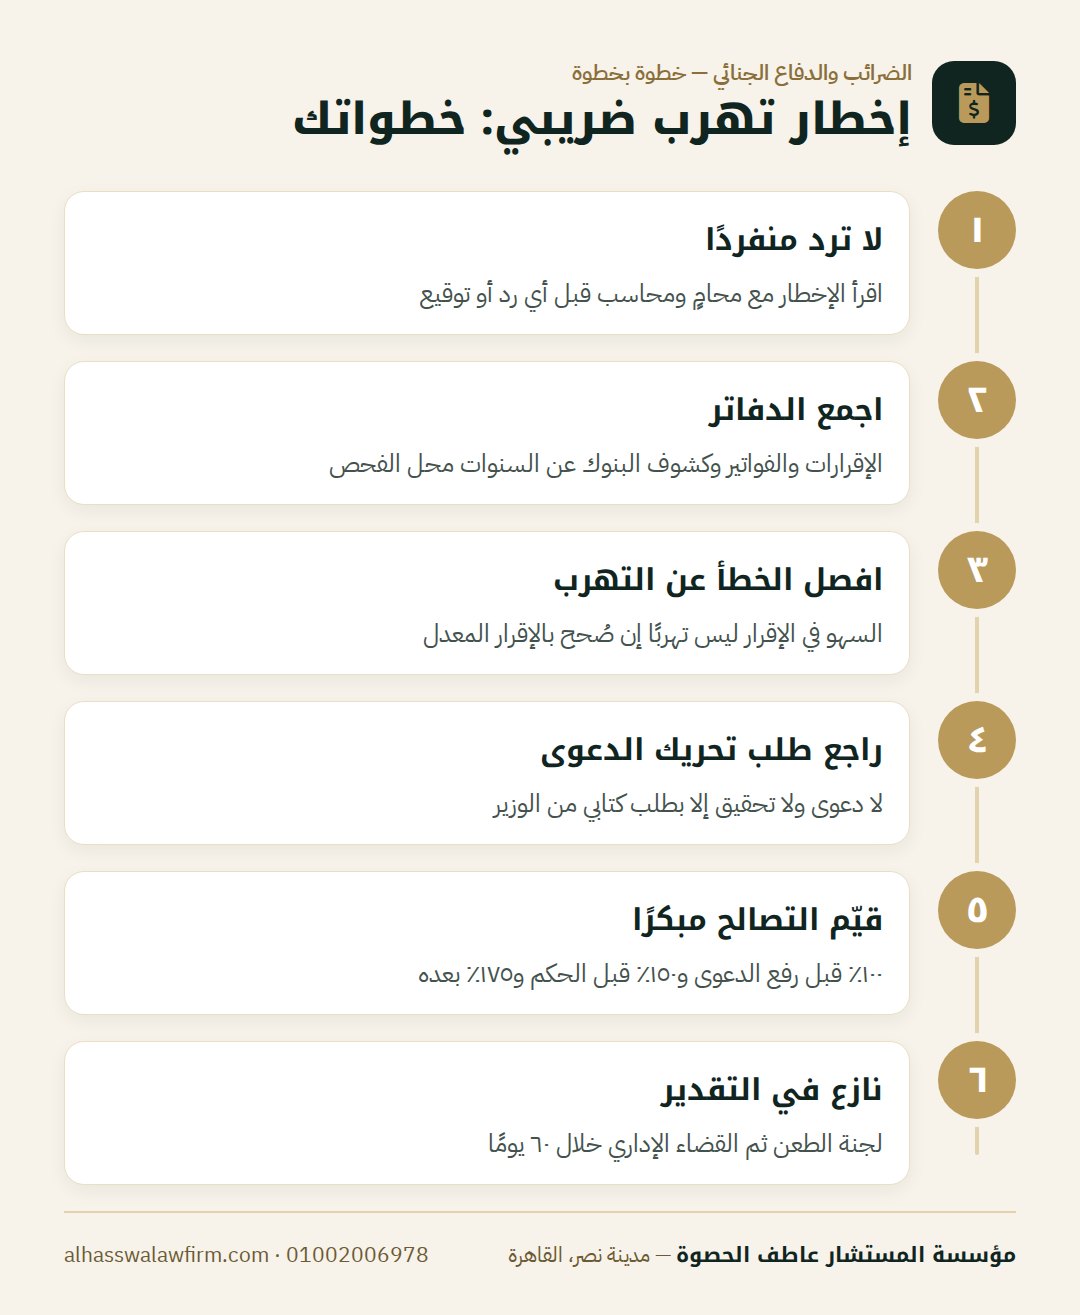
- لا ترد على إخطار الفحص أو محضر المكافحة ولا توقّع على أي إقرار بالمخالفة قبل مراجعته مع محامٍ ومحاسب.
- اجمع الإقرارات والدفاتر والفواتير الإلكترونية وكشوف الحسابات البنكية عن السنوات محل الفحص.
- حدد هل ما زال باب الإقرار المعدل مفتوحًا قبل الإخطار بالفحص؛ إن كان مفتوحًا فهو أقل الطرق كلفة.
- إذا وصلت الأوراق للنيابة، تحقق من وجود طلب كتابي صحيح من الوزير أو المفوض قبل أي إجراء تحقيق.
- قيّم التصالح بالأرقام مبكرًا: كلما تأخرت ارتفعت النسبة.
- نازع في التقدير الضريبي نفسه أمام لجنة الطعن، ثم أمام القضاء الإداري خلال ٦٠ يومًا من الإعلان بقرار اللجنة (المادة ٦٥).
المستندات اللي تجهّزها
- البطاقة الضريبية والسجل التجاري وعقد الشركة إن وُجد.
- الإقرارات الضريبية المقدمة وإيصالات السداد.
- الدفاتر والسجلات الورقية والإلكترونية والفواتير الإلكترونية.
- كشوف الحسابات البنكية للفترة محل الفحص.
- نماذج الإخطار ومحاضر الفحص أو المكافحة.
- ما يثبت توزيع الاختصاصات داخل الشركة (لإثبات عدم علم المدير بواقعة بعينها).
المحكمة أو الجهة المختصة
النزاع على قيمة الضريبة يمر بالمأمورية ثم لجنة الطعن ثم محكمة القضاء الإداري. أما الشق الجنائي فتتولاه النيابة العامة بعد الطلب الكتابي من الوزير، ولأن العقوبة الحبس والغرامة فهي جنح تُنظر أمام محكمة الجنح المختصة، إذ لم يدرج قانون المحاكم الاقتصادية رقم ١٢٠ لسنة ٢٠٠٨ قوانين الضرائب ضمن اختصاصه. ويجوز للنيابة تكليف وزارة المالية بإخطار البنوك والجهات الحكومية بوقف التعامل مؤقتًا مع الممول المحال (المادة ٧٩). وللصورة الكاملة راجع دليل الضرائب في مصر.
المواعيد ونسب التصالح: كل مرحلة بثمنها
وفق المادة ٧٥ من القانون ٢٠٦ لسنة ٢٠٢٠، يجوز للوزير أو من يفوضه التصالح، وعلى طالب التصالح أن يدفع:
- قبل رفع الدعوى الجنائية: مبلغًا يعادل ١٠٠٪ من قيمة المستحقات الضريبية.
- بعد رفع الدعوى وقبل الحكم في الموضوع: ١٥٠٪.
- بعد صدور حكم بات: ١٧٥٪.
وأضاف القانون رقم ٧ لسنة ٢٠٢٥ المادة ٧٥ مكررًا للتصالح في الجرائم التي ليس محلها مستحقات ضريبية مقابل تعويض مرتبط بالحد الأدنى للغرامة يرتفع بتقدم المراحل، والمادة ٧٥ مكررًا (١) للتصالح في جرائم الخصم والتحصيل تحت حساب الضريبة مقابل تعويض ١٢.٥٪ مع أصل المبالغ ومقابل التأخير. وبحسب المادة ٧٧ يترتب على التصالح انقضاء الدعوى الجنائية وإلغاء آثارها بما فيها العقوبة، وتأمر النيابة بوقف التنفيذ إذا تم أثناءه. أما ميعاد الطعن على قرار لجنة الطعن فهو ٦٠ يومًا، وفواته يجعل التقدير نهائيًا.
لو ده موقفك، كل مرحلة بتعدّي بترفع نسبة التصالح — احجز استشارة قبل ما يفوت.
أخطاء شائعة بتضيّع الحق
- تجاهل الإخطارات: يُغلق باب الإقرار المعدل ويرفع نسبة التصالح.
- التوقيع على محضر مكافحة التهرب دون مراجعة: قد يتضمن إقرارًا بوقائع يُبنى عليها الاتهام.
- إتلاف أو «تنظيف» الدفاتر بعد الإخطار: الإتلاف العمد صورة مستقلة من صور التهرب في المادة ١٣٣.
- الخلط بين النزاع الضريبي والجنائي: الطعن على التقدير لا يوقف بالضرورة المسار الجنائي، ويلزم إدارتهما معًا.
- تأخير قرار التصالح: الفرق بين ١٠٠٪ و١٧٥٪ كبير، والتأخير يرفعه.
- إغفال دفع عدم العلم للمدير: المادة ٧٣ تسمح له بإثبات عدم علمه، ويلزم إعداد مستنداته مبكرًا.
مثال توضيحي (مجهّل)
مثال توضيحي وليس قضية حقيقية: صاحب متجر إلكتروني يبيع عبر منصات التواصل إلى جانب محله المسجل، ولم يُدرج مبيعات الإنترنت في إقراراته. وصله إخطار بالفحص بعد بلاغ. هنا تُطرح أسئلة عملية: هل ما زال الإقرار المعدل متاحًا؟ (غالبًا لا بعد الإخطار بالفحص). هل يُعد عدم الإدراج «إخفاء نشاط أو جزء منه» بالمعنى الوارد في المادة ١٣٣؟ وما كلفة التصالح الآن مقارنة بمرحلة ما بعد الإحالة؟ الإجابة تتوقف على المستندات والأرقام، وتقديرها يبدأ بفحص دقيق مع محاسب.
كيف نتولى قضيتك في مؤسسة المستشار عاطف الحصوة
- استشارة وفحص المستندات: الإخطارات، محاضر الفحص، الإقرارات، والدفاتر، بالتنسيق مع محاسبك.
- خطة مزدوجة: مسار ضريبي للنزاع في التقدير، ومسار جنائي للدفاع أو التصالح بأقل كلفة ممكنة.
- المذكرات والطلبات: الرد على المأمورية، الطعن أمام اللجنة، وطلب التصالح بصياغة صحيحة.
- الحضور أمام النيابة ومحكمة الجنح والقضاء الإداري، ومتابعة وقف التنفيذ بعد التصالح.
مقرنا في مدينة نصر ونخدم الشركات والأفراد في القاهرة كلها. التفاصيل في صفحة قضايا الجنايات والجنح، وعن مدد سقوط الدعاوى عمومًا راجع تقادم الدعوى الجنائية.
أسئلة شائعة
هل أُحبس لو أخطأت في الإقرار الضريبي؟
الخطأ أو السهو المصحح بإقرار معدل وفق المادة ٣٣ لا يُعد تهربًا. البيانات الخاطئة التي زادت بها الضريبة عقوبتها في المادة ٦٩ غرامة، أما الحبس فلأفعال التهرب المحددة أو لتكرار عدم تقديم الإقرار.
هل يجوز التصالح بعد الحكم؟
نعم، بعد الحكم البات مقابل ١٧٥٪ من المستحقات الضريبية، ويترتب عليه وقف تنفيذ العقوبة.
هل تستطيع النيابة التحقيق معي مباشرة؟
لا يُتخذ أي إجراء تحقيق ولا تُرفع الدعوى إلا بطلب كتابي من وزير المالية أو من يفوضه (المادة ٧٤).
أنا مدير في الشركة ولم أعلم بالتهرب، هل أُسأل؟
المسؤول من يتولى الإدارة الفعلية، وله إثبات عدم علمه بواقعة التهرب (المادة ٧٣).
ما مقابل التأخير الأقصى؟
أضاف القانون ٧ لسنة ٢٠٢٥ سقفًا لمقابل التأخير أو الضريبة الإضافية لا يتجاوز ١٠٠٪ من أصل الضريبة.
هل يُنشر اسمي؟
يجوز للمصلحة نشر أسماء من صدرت ضدهم أحكام باتة بعقوبة سالبة للحرية في جرائم التهرب (المادة ٨٠).
للاستشارة
تواصل مع مؤسسة المستشار عاطف الحصوة للمحاماة والاستشارات القانونية على ٠١٠٠٢٠٠٦٩٧٨ (اتصال وواتساب) أو ٠٢٢٦٧٠٠٠٠٥، أو عبر البريد info@alhasswalawfirm.com، أو احجز استشارة من الموقع مباشرة. المقر: ١٣٩ شارع مصطفى النحاس، مدينة نصر، القاهرة.
المصادر القانونية
- قانون الإجراءات الضريبية الموحد رقم ٢٠٦ لسنة ٢٠٢٠ وتعديلاته (القانون ٢١١ لسنة ٢٠٢٠ والقانون ٧ لسنة ٢٠٢٥): المواد ٣٣، ٦٥، ٦٩، ٧٠، ٧٣، ٧٤، ٧٤ مكررًا، ٧٥، ٧٥ مكررًا، ٧٥ مكررًا (١)، ٧٧، ٧٩، ٨٠.
- قانون الضريبة على الدخل رقم ٩١ لسنة ٢٠٠٥ وتعديلاته: المادة ١٣٣.
- قانون المحاكم الاقتصادية رقم ١٢٠ لسنة ٢٠٠٨: المادة ٤.
- نص القانون ٧ لسنة ٢٠٢٥ على موقع مصلحة الضرائب المصرية.
مؤسسة المستشار عاطف الحصوة للمحاماة والاستشارات القانونية
📍 ١٣٩ شارع مصطفى النحاس، مدينة نصر، القاهرة
📞 ٠١٠٠٢٠٠٦٩٧٨ – ٠٢٢٦٧٠٠٠٠٥ | 🌐 www.alhasswalawfirm.com | ✉️ info@alhasswalawfirm.com
هذا المقال للتثقيف القانوني العام ولا يغني عن استشارة قانونية متخصصة لحالتك.
آخر تحديث: ٢ أكتوبر ٢٠٢٦
إعداد: المستشار عاطف عاصم الحصوة