مُراجَع ومُحدَّث حتى ٢ أكتوبر ٢٠٢٦
الإجابة المباشرة: نعم، يمكن تحويل نشاطك الفردي أو شركة التضامن أو التوصية إلى شركة ذات مسئولية محدودة أو مساهمة، لكنه ليس «تعديل ورقة»: يحتاج قرارًا بالأغلبية القانونية (ثلاثة أرباع رأس المال في المادة ١٣٦ من قانون الشركات)، وتقييمًا صحيحًا للأصول، واستيفاء إجراءات تأسيس الشكل الجديد، دون الإخلال بحقوق الدائنين. والخطأ في التقييم أو في الضرائب قد يكلّفك أكثر من التحويل نفسه.
بدأت بسجل تجاري باسمك أو بشركة تضامن مع قريب أو صديق، ثم كبر الشغل: عملاء كبار يطلبون «شركة»، ومستثمر يريد حصة، وأنت تريد فصل أموالك الشخصية عن مخاطر النشاط. فهل تبدأ من الصفر؟ وماذا عن الديون القديمة والرقم الضريبي والتراخيص؟
ما الذي يقوله القانون عن تغيير شكل الشركة؟
- المادة ١٣٦ من قانون الشركات رقم ١٥٩ لسنة ١٩٨١: يجوز تغيير الشكل القانوني لشركات التوصية بالأسهم أو الشركات ذات المسئولية المحدودة بقرار من الجمعية العامة غير العادية أو جماعة الشركاء بأغلبية ثلاثة أرباع رأس المال، بمراعاة إجراءات تأسيس الشكل الجديد ودون إخلال بحقوق الدائنين، مع إعفاء من الضرائب والرسوم المستحقة بسبب التغيير.
- المادة ١٣٥ من القانون نفسه (التي تحيل إليها المادة ١٣٦): من اعترض على القرار أو غاب عن الاجتماع بعذر مقبول له طلب التخارج واسترداد قيمة حصته بطلب كتابي يصل إلى الشركة خلال ثلاثين يومًا من تاريخ شهر القرار، وتُقدّر القيمة بالاتفاق أو قضاءً بمراعاة القيمة الجارية للأصول.
- المادتان ٢٥ و٢٩: الأصول المقدمة «حصة عينية» تخضع للتقييم؛ في المساهمة تتولاه لجنة بالهيئة خلال ستين يومًا، وفي ذات المسئولية المحدودة يُسأل مقدّم الحصة قبل الغير عن قيمتها ويؤدي أي زيادة في التقدير نقدًا.
- المادة ٥٣ من قانون الضريبة على الدخل رقم ٩١ لسنة ٢٠٠٥: تخضع للضريبة أرباح إعادة التقييم عند تغيير الشكل القانوني للشخص الاعتباري، ويجوز تأجيلها بشرط إثبات الأصول والالتزامات بقيمتها الدفترية، وعدم التصرف في الأسهم أو الحصص الناتجة خلال الثلاث سنوات التالية.
- المادة ٣١٦ من القانون المدني: حوالة الدين لا تكون نافذة في حق الدائن إلا إذا أقرها؛ فديونك القديمة لا تنتقل للشركة بقرار منك وحدك.
هل حالتك ينطبق عليها؟ أربع صور مختلفة
- منشأة فردية (سجل تجاري باسمك): تؤسس شركة جديدة وتقدّم إليها المحل أو الأصول حصة عينية أو تبيعها لها، ثم تشطب أو تعدّل السجل الفردي. وقد تكون شركة شخص واحد لو ستظل المالك الوحيد.
- شركة تضامن أو توصية بسيطة: تتحول إلى شركة أموال وفق إجراءات اللائحة التنفيذية لقانون الشركات، مع بقاء مسئولية الشركاء المتضامنين عن ديون الفترة السابقة؛ راجع شركة التضامن في مصر.
- ذات مسئولية محدودة أو توصية بالأسهم إلى مساهمة (أو العكس): هذا هو النطاق المباشر للمادة ١٣٦ وأغلبية ثلاثة أرباع رأس المال.
- شركة شخص واحد دخلها شريك: إذا تصرف المالك في جزء من رأس المال، تلتزم الشركة بتوفيق أوضاعها وفق الشكل الذي يختاره الشركاء خلال مدة لا تتجاوز تسعين يومًا من تاريخ التصرف (المادة ١٢٩ مكررًا ٥).
تعمل إيه دلوقتي؟ خطوات التحويل بالترتيب
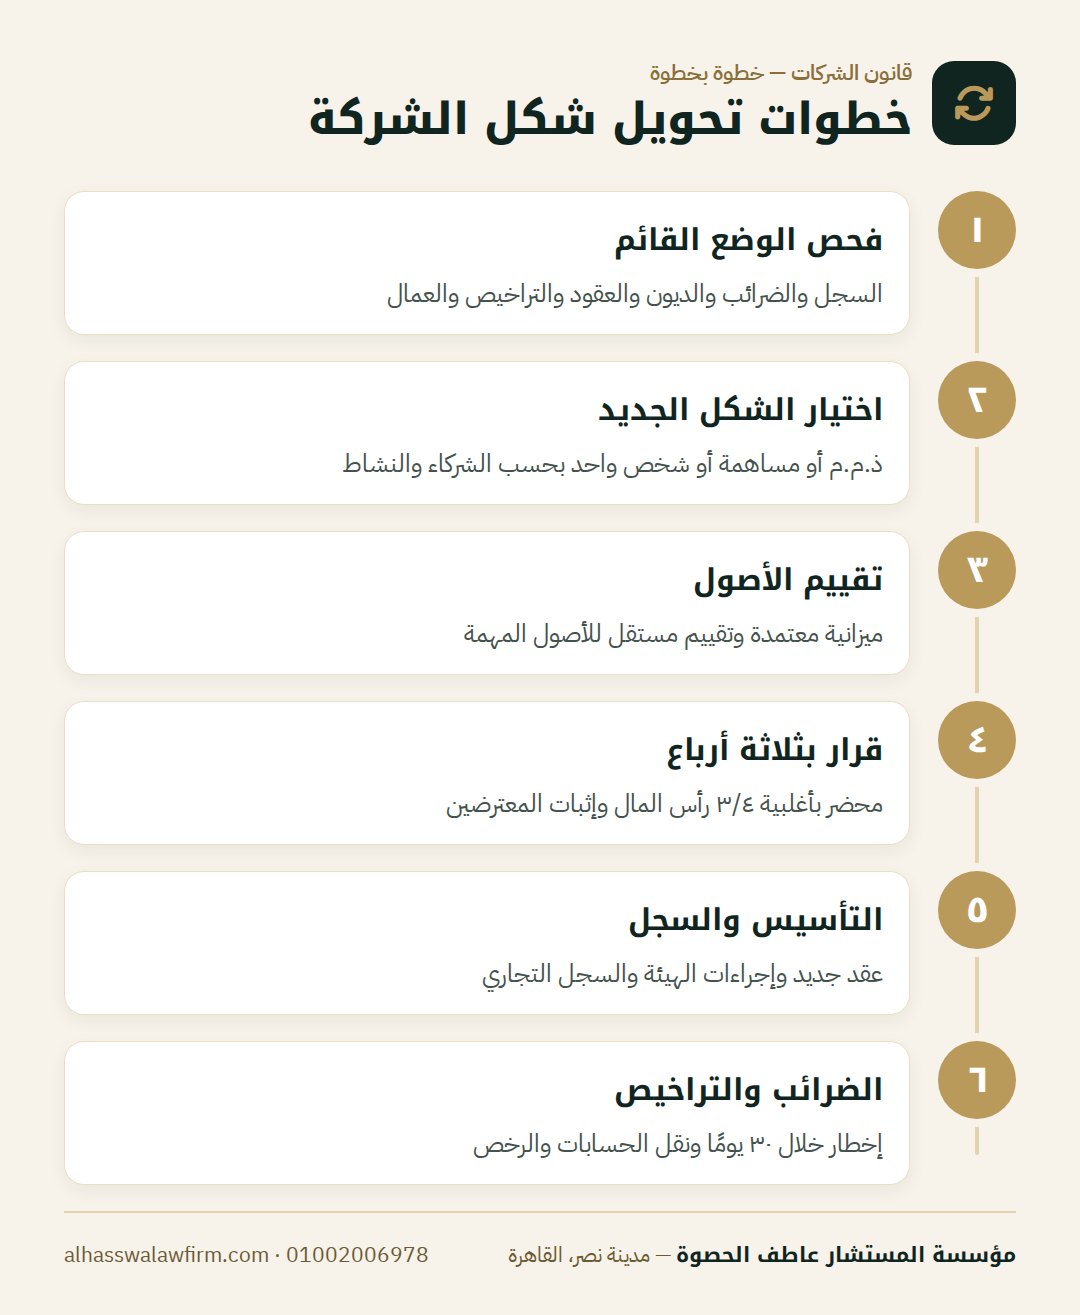
- افحص الوضع القائم أولًا: السجل، الملف الضريبي، الديون والضمانات، العقود، التراخيص، والعمال.
- اختر الشكل الجديد عن قصد: عدد الشركاء ودخول مستثمر وطبيعة النشاط تحدد الأنسب؛ قارن في دليل أنواع الشركات في مصر.
- قيّم الأصول تقييمًا يصمد: ميزانية معتمدة من محاسب قانوني، وجرد، وتقييم مستقل للأصول المهمة.
- استصدر القرار بالأغلبية الصحيحة: محضر بأغلبية ثلاثة أرباع رأس المال، مع إثبات من اعترض أو غاب لأن لهم حق التخارج.
- صِغ العقد الجديد واستوفِ إجراءات التأسيس لدى الهيئة العامة للاستثمار والسجل التجاري.
- رتّب الملف الضريبي: أخطر المأمورية بأي تغيير في بيانات التسجيل خلال ثلاثين يومًا (المادة ٢٨ من قانون الإجراءات الضريبية الموحد ٢٠٦ لسنة ٢٠٢٠)، واطلب الاحتفاظ بالرقم الضريبي، وأثبت الأصول بقيمتها الدفترية لتأجيل الضريبة.
- انقل كل ما يرتبط بالكيان القديم: الحسابات والتراخيص والعقود والتأمينات، مع إخطار الدائنين والعملاء كتابةً.
المستندات اللي تجهّزها
- مستخرج حديث من السجل التجاري والعقد القائم وتعديلاته.
- البطاقة الضريبية وآخر الإقرارات وشهادة بالموقف الضريبي.
- قوائم مالية أو ميزانية معتمدة وجرد بالأصول والالتزامات وتقرير تقييم إن وجد.
- محضر القرار بالأغلبية القانونية موقّعًا، وكشف حضور الشركاء ونسبهم.
- مشروع عقد التأسيس أو النظام الأساسي الجديد.
- التراخيص وعقود الإيجار والعقود الجوهرية.
المحكمة أو الجهة المختصة
الإجراءات تتم أمام الهيئة العامة للاستثمار والمناطق الحرة والسجل التجاري، والجانب الضريبي أمام مأمورية الضرائب المختصة. وأي نزاع بين الشركاء حول القرار أو قيمة حصة المتخارج تختص به المحاكم الاقتصادية (المادة ٦ من القانون ١٢٠ لسنة ٢٠٠٨): الدائرة الابتدائية حتى عشرة ملايين جنيه، والاستئنافية ابتداءً لما يجاوزها أو لغير مقدر القيمة.
المواعيد اللي لو فاتت حقك يضيع
- ثلاثون يومًا من شهر القرار لطلب التخارج كتابةً (المادتان ١٣٥ و١٣٦)
- ثلاثون يومًا لإخطار مأمورية الضرائب بأي تغيير في بيانات التسجيل (المادة ٢٨ من القانون ٢٠٦ لسنة ٢٠٢٠).
- ثلاث سنوات لا تتصرف خلالها في الحصص الناتجة عن التحويل إن استفدت من تأجيل الضريبة، وإلا استحقت الضريبة المؤجلة (المادة ٥٣ ضريبة دخل).
- ثلاث سنوات من العلم بالقرار لرفع دعوى بطلان قرار صدر على خلاف القواعد الآمرة في قانون الشركات، وخمس عشرة سنة إن كان عن غش أو تدليس (المادة ١٦١).
الإثبات: المحضر والإخطارات المكتوبة وتقرير التقييم هي ما ستعتمد عليه المحكمة؛ لا تكتفِ بالاتفاق الشفهي.
لو عندك شريك معترض أو تقييم غير متفق عليه، ميعاد الثلاثين يومًا يبدأ من شهر القرار — احجز استشارة قبل التوقيع على المحضر.
أخطاء شائعة بتضيّع الحق
- المبالغة في تقييم الأصول: مقدّم الحصة يُسأل عن الفرق، والمادة ١٦٢ تعاقب على تقويم الحصص العينية تدليسًا بأكثر من قيمتها.
- الظن أن الديون القديمة اختفت: ما لم يُقر الدائن الحوالة يبقى له الرجوع عليك وعلى الشريك المتضامن.
- نسيان الشريك الغائب أو المعترض: حقه في التخارج قد يتحول إلى نزاع يعطّل التحويل.
- تجاهل شروط تأجيل الضريبة: بيع حصص خلال ثلاث سنوات يجعل الضريبة المؤجلة مستحقة.
- ترك التراخيص والعقود باسم الكيان القديم: يعرضك لمخالفات وتعطيل.
- محضر بأغلبية ناقصة: يفتح باب دعوى البطلان لسنوات.
مثال توضيحي (مجهّل)
شخصان يديران ورشة أثاث كشركة تضامن منذ سنوات، وجاءهما مستثمر يريد الدخول بحصة بشرط أن تصبح الشركة ذات مسئولية محدودة. الخطة السليمة: ميزانية معتمدة وتقييم مستقل، قرار مكتوب، عقد جديد يحدد الحصص وصلاحيات المدير، ثم إخطار الضرائب ونقل العقود والتراخيص. ويظل الشريكان مسئولين عن ديون فترة التضامن، فتُحصر كتابةً ويُتفق على سدادها قبل دخول المستثمر. (مثال توضيحي لا يمثل قضية بعينها.)
ليه شركتك محتاجة مستشار قانوني يتابعها؟
التحويل يغيّر عقدك وسلطة المدير وحقوق الشركاء وملفك الضريبي في وقت واحد. وأغلب نزاعات الشركات تبدأ بعد التأسيس: محضر كُتب على عجل، أو تعديل لم يُشهر، أو مدير تصرف وحده. المتابعة المستمرة للمحاضر والتعديلات والعقود والامتثال هي ما يحمي الشكل الجديد. ولهذا نقدم درع الحصوة القانوني اشتراكًا سنويًا لمتابعة شئون الشركة قبل وقوع المشكلة.
كيف نتولى تحويل شركتك في مؤسسة المستشار عاطف الحصوة
معايير اختيار مستشار الشركات المناسب: أن يكون متخصصًا في قانون الشركات والاستثمار لا في الإجراءات فقط، وأن يقرأ المستندات بنفسه، وأن يعطيك خطة مكتوبة بالخطوات والمخاطر، وأن يفهم الجانب الضريبي، وأن يبقى متاحًا بعد انتهاء المعاملة.
وهكذا نطبقها:
- استشارة أولى وفحص المستندات القائمة: السجل، العقد، الموقف الضريبي، الديون، التراخيص.
- خطة مكتوبة تحدد الشكل الأنسب، وطريقة تقديم الأصول، والمخاطر الضريبية، وما يلزم من موافقات.
- صياغة محضر القرار وعقد التأسيس الجديد ومراجعتهما بأنفسنا قبل التوقيع.
- متابعة الإجراءات أمام الهيئة العامة للاستثمار والسجل التجاري، والتنسيق مع محاسبك في الملف الضريبي.
- تمثيلك في أي نزاع مع شريك معترض أو دائن.
مقرنا في مدينة نصر ونخدم القاهرة كلها بالعربية والإنجليزية. تفاصيل الخدمة في صفحة قانون الشركات والاستثمار، ولمراجعة مراحل التأسيس راجع دليل الشركات وتأسيس الأعمال.
أسئلة شائعة
هل لازم أقفل سجلي الفردي وأبدأ من جديد؟
غالبًا تؤسس شركة جديدة وتنقل إليها النشاط، ثم تعدّل أو تشطب السجل الفردي بعد ترتيب الديون والضرائب.
هل أحتاج موافقة كل الشركاء على التحويل؟
في ذات المسئولية المحدودة والتوصية بالأسهم تكفي أغلبية ثلاثة أرباع رأس المال (المادة ١٣٦)، لكن المعترض أو الغائب بعذر مقبول له طلب التخارج واسترداد قيمة حصته.
هل يتغير الرقم الضريبي؟
أتاحت تعليمات مصلحة الضرائب الصادرة في ٢٠٢٦ الاحتفاظ بذات الرقم عند التحول من شركة أشخاص إلى شركة أموال بضوابط، منها تقديم طلب وفحص الملف عن الفترة السابقة.
هل أدفع ضريبة على فرق إعادة تقييم الأصول؟
الأصل أنها خاضعة، لكن المادة ٥٣ من قانون الضريبة على الدخل تسمح بتأجيلها إذا أُثبتت الأصول بقيمتها الدفترية ولم تتصرف في الحصص الناتجة خلال ثلاث سنوات.
كم يستغرق التحويل؟
يختلف بحسب الشكل المطلوب، ووجود حصص عينية تحتاج تقييمًا، واكتمال المستندات، ووجود اعتراض من أحد الشركاء.
للاستشارة
لدراسة تحويل نشاطك أو شركتك إلى الشكل المناسب قبل اتخاذ القرار، تواصل مع مؤسسة المستشار عاطف الحصوة للمحاماة والاستشارات القانونية على ٠١٠٠٢٠٠٦٩٧٨ (هاتف وواتساب) أو ٠٢٢٦٧٠٠٠٠٥، أو عبر البريد info@alhasswalawfirm.com، أو احجز استشارة مباشرة من الموقع. المقر: ١٣٩ شارع مصطفى النحاس، مدينة نصر، القاهرة، ونستقبل عملاءنا من القاهرة كلها، ونخدم المستثمرين الأجانب بالعربية والإنجليزية.
المصادر القانونية
- قانون شركات المساهمة وشركات التوصية بالأسهم والشركات ذات المسئولية المحدودة وشركات الشخص الواحد رقم ١٥٩ لسنة ١٩٨١ وتعديلاته (المواد ٢٥، ٢٩، ١٢٩ مكررًا ٥، ١٣٥، ١٣٦، ١٦١، ١٦٢) ولائحته التنفيذية.
- قانون الضريبة على الدخل رقم ٩١ لسنة ٢٠٠٥ (المادة ٥٣).
- قانون الإجراءات الضريبية الموحد رقم ٢٠٦ لسنة ٢٠٢٠ (المادة ٢٨).
- القانون المدني رقم ١٣١ لسنة ١٩٤٨ (المادة ٣١٦).
- قانون إنشاء المحاكم الاقتصادية رقم ١٢٠ لسنة ٢٠٠٨ وتعديلاته (المادة ٦).
مؤسسة المستشار عاطف الحصوة للمحاماة والاستشارات القانونية
📍 ١٣٩ شارع مصطفى النحاس، مدينة نصر، القاهرة
📞 ٠١٠٠٢٠٠٦٩٧٨ – ٠٢٢٦٧٠٠٠٠٥ | 🌐 www.alhasswalawfirm.com | ✉️ info@alhasswalawfirm.com
هذا المقال للتثقيف القانوني العام ولا يغني عن استشارة قانونية متخصصة لحالتك.
آخر تحديث: ٢ أكتوبر ٢٠٢٦
إعداد: المستشار عاطف عاصم الحصوة